相続税がかかるケースとは?基礎控除・計算方法・不動産相続の注意点を解説

「親が亡くなったら相続税はいくらかかる?」
「実家を相続すると相続税がかかる?」
「相続した土地や家があるけれど、相続税を払う必要はある?」
相続が発生したとき、多くの方が気になるのが相続税です。
特に、実家や土地などの不動産を相続する場合は、現金だけを相続する場合と違い、財産の評価方法が複雑になります。
ただし、相続した財産があるからといって、必ず相続税がかかるわけではありません。
相続税には基礎控除があり、課税価格の合計額が基礎控除額以下であれば、原則として相続税はかかりません。
今回は、松本市・塩尻市・安曇野市など長野県の不動産売却をサポートするジェイルス不動産が、「相続税がかかるケース」「基礎控除の計算方法」「実家や土地を相続した場合の注意点」について、わかりやすく解説します。
相続税とは?
相続税とは、亡くなった方から財産を相続した場合などに、その取得した財産に対して課税される税金です。
対象となる財産には、
- 現金・預貯金
- 土地
- 建物
- 株式
- 投資信託
- 貴金属
- 一部の生命保険金
- その他の財産
などがあります。
また、相続開始前の一定期間内に行われた贈与については、一定の要件のもとで相続税の課税対象に加算される場合があります。
そのため、
「預金は少ないから相続税はかからない」
とは限りません。
土地や建物などの不動産を含めて、相続税の対象となる財産を確認する必要があります。
相続税がかかるかどうかのポイントは「基礎控除」
相続税を考えるうえで、最も重要なのが基礎控除です。
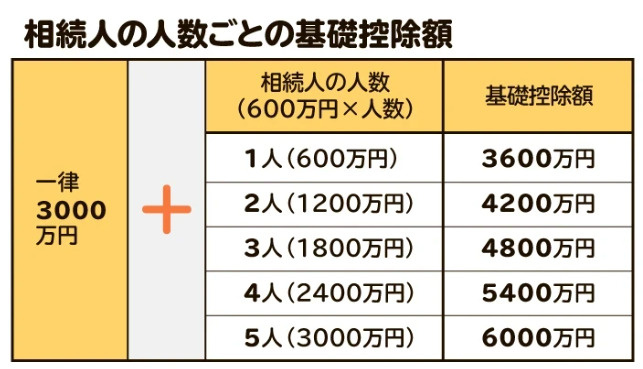
相続税の基礎控除額は、次の計算式で求められます。
基礎控除額
3,000万円 + 600万円 × 法定相続人の数
例えば、法定相続人が3人の場合、
3,000万円 + 600万円 × 3人 = 4,800万円
となります。
つまり、課税価格の合計額が基礎控除額以下であれば、原則として相続税はかかりません。
法定相続人が1人なら基礎控除は3,600万円
例えば、法定相続人が1人の場合、
3,000万円 + 600万円 × 1人 = 3,600万円
となります。
相続財産の課税価格の合計が3,600万円以下であれば、原則として相続税はかかりません。
法定相続人が2人なら基礎控除は4,200万円
法定相続人が2人の場合は、
3,000万円 + 600万円 × 2人 = 4,200万円
です。
法定相続人が3人なら基礎控除は4,800万円
法定相続人が3人の場合、
3,000万円 + 600万円 × 3人 = 4,800万円
です。
相続税がかかるケース① 相続財産が基礎控除を超える
最も基本的なケースです。
例えば、
- 土地・建物:4,000万円
- 預貯金:2,000万円
など、相続税の課税対象となる財産を合計した結果、基礎控除額を超える場合です。
ただし、実際の相続税計算では、債務や葬式費用、一定の非課税財産、各種の特例・控除などを考慮します。
そのため、
「財産の合計が基礎控除を超えた=その金額すべてに税率を掛ける」
という単純な計算ではありません。
相続税がかかるケース② 土地や建物の評価額が高い
相続財産の中でも、特に注意したいのが不動産です。
例えば、
「預金は1,000万円しかないから相続税はかからない」
と思っていても、
- 自宅
- 田畑
- 賃貸物件
- 山林
- 駐車場
- その他の土地
などを所有していると、相続財産全体の金額が大きくなる場合があります。
不動産は、一般的な売買価格そのものではなく、相続税評価のルールに基づいて評価します。
土地の相続税評価はどうやって決まる?
土地の相続税評価では、主に路線価方式または倍率方式が使われます。
路線価方式
道路に面する土地について、国税庁が定める路線価を基準として評価する方法です。
倍率方式
路線価が定められていない地域について、固定資産税評価額に一定の倍率を掛けて評価する方法です。
長野県の土地でも、地域によって評価方法が異なります。
相続税の計算では、不動産会社による「売却査定額」と相続税評価額は同じとは限らない点に注意しましょう。
相続税がかかるケース③ 預貯金以外の財産が多い
相続税を考えるときは、銀行預金だけを見てはいけません。
例えば、
- 土地
- 建物
- 株式
- 投資信託
- 生命保険金
- 貴金属
- ゴルフ会員権
- 貸付金
など、さまざまな財産を確認する必要があります。
相続財産をすべて洗い出してから、相続税がかかるかどうかを判断します。
相続税がかかるケース④ 生命保険金がある
生命保険金については、一定の非課税限度額があります。
一般的には、相続人が受け取る死亡保険金について、
500万円 × 法定相続人の数
という非課税限度額が設けられています。
ただし、契約内容や受取人、保険料の負担者などによって税務上の取り扱いが変わる場合があります。
そのため、生命保険がある場合は、保険証券などを確認し、税理士などの専門家へ相談することをおすすめします。
相続税がかかるケース⑤ 生前贈与がある
相続税を計算するときには、亡くなる前に行われた贈与についても注意が必要です。
相続税の課税対象に加算される贈与の範囲は、2024年以降の税制改正により段階的に見直されています。
そのため、
「生前に子どもへ財産を贈与していたから、相続財産には含まれない」
と単純に考えることはできません。
贈与の時期や内容によって取り扱いが異なるため、相続が発生したら過去の贈与についても確認しましょう。
相続税がかからないケースもある
相続財産が基礎控除以下の場合、原則として相続税はかかりません。
例えば、法定相続人が3人で、相続税の課税価格の合計が4,000万円だった場合、
基礎控除:4,800万円
なので、基礎控除の範囲内となります。
この場合、原則として相続税はかかりません。
ただし、相続財産の評価や債務、特例などを正しく計算する必要があります。
相続税がかからない「配偶者の税額軽減」
相続税には、一定の条件を満たす配偶者について大きな税額軽減があります。
一般に、
配偶者が取得した正味の遺産額が1億6,000万円まで、または法定相続分相当額まで
であれば、一定の要件のもとで配偶者に相続税がかからない「配偶者の税額軽減」を利用できます。
ただし、特例を利用することで相続税がゼロになる場合でも、申告が必要となるケースがあります。
「税金がゼロだから申告も不要」とは限らない点に注意しましょう。
実家を相続した場合、相続税はかかる?
実家を相続した場合も、相続財産全体の金額によって相続税がかかるかどうかが決まります。
例えば、
- 実家の土地
- 実家の建物
- 預貯金
- 株式
- 生命保険金
などを合計して、基礎控除を超えるかどうかを確認します。
また、一定の要件を満たす場合には、土地の評価額を大きく減額できる小規模宅地等の特例を利用できる可能性があります。
小規模宅地等の特例とは?
小規模宅地等の特例とは、一定の要件を満たす場合に、相続した土地の相続税評価額を大幅に減額できる制度です。
例えば、亡くなった方が住んでいた自宅の土地について、一定の要件を満たす場合、330㎡までの部分について80%減額できる可能性があります。
ただし、
- 誰が相続したのか
- 相続後に住んでいるか
- 被相続人の居住状況
- 取得した人の状況
- 申告期限
など、細かな適用条件があります。
そのため、「実家だから必ず80%減額できる」という制度ではありません。
相続税の申告・納税期限は?
相続税の申告と納税には期限があります。
原則として、相続の開始があったことを知った日の翌日から10か月以内です。
例えば、1月10日に亡くなったことを知った場合、原則としてその翌日から10か月以内が期限となります。
期限を過ぎると、加算税や延滞税などが発生する可能性があります。
相続税がかかる可能性がある場合は、できるだけ早く税理士などへ相談しましょう。
相続税を払うために不動産を売却するケース
相続税の問題でよくあるのが、
「相続した不動産はあるけれど、現金が少ない」
というケースです。
例えば、
- 実家:4,000万円
- 土地:3,000万円
- 預貯金:500万円
というように、不動産の割合が大きい場合、相続税の納税資金を確保する必要が生じることがあります。
その場合、
相続した不動産を売却して納税資金を確保する
という方法を検討することもあります。
ただし、不動産売却には時間がかかる場合があります。
相続税の申告・納税期限を考えると、売却を検討する場合は、できるだけ早く不動産会社へ相談することが重要です。
相続した家を売るときは「相続税」と「売却時の税金」を分けて考える
ここは非常に重要です。
相続した不動産を売却すると、状況によっては、
① 相続税
と
② 不動産売却時の譲渡所得にかかる税金
の両方が関係する可能性があります。
相続税は「財産を相続したこと」に対する税金。
譲渡所得に対する税金は「不動産を売却して利益が出たこと」に対する税金です。
同じ「相続した家」に関係する税金でも、仕組みが違います。
相続した不動産の売却には特例が使える場合も
相続した実家などを売却する場合、一定の要件を満たせば、
相続空き家の3,000万円特別控除
などの特例を利用できる可能性があります。
また、相続税を納めた人が一定期間内に相続財産を売却した場合には、相続税の一部を取得費に加算できる取得費加算の特例が利用できる場合があります。
ただし、どちらも適用要件があります。
そのため、
「相続したから3,000万円控除が使える」
「相続税を払ったから必ず取得費加算が使える」
というわけではありません。
売却前に税理士などへ確認することをおすすめします。
相続税がかかるか確認するためのチェックポイント
相続が発生したら、まず次の項目を確認してみましょう。
法定相続人が何人いるか
預貯金はいくらあるか
土地・建物があるか
株式・投資信託などがあるか
生命保険金があるか
生前贈与があるか
借入金などの債務があるか
葬式費用がいくらかかったか
小規模宅地等の特例が使える可能性があるか
配偶者の税額軽減が使えるか
これらを整理したうえで、相続税の申告が必要かどうかを判断します。
相続した家・土地の価値を知ることも重要
相続財産に不動産が含まれている場合、
「相続税評価額」と「実際に売れる価格」
は別物です。
例えば、相続税評価額が3,000万円だからといって、必ず3,000万円で売れるわけではありません。
逆に、売却査定が3,000万円だからといって、相続税評価額が3,000万円になるわけでもありません。
相続税については税理士、不動産の売却価格については不動産会社など、それぞれの専門家に確認することが大切です。
松本市・塩尻市・安曇野市で相続不動産の売却ならジェイルス不動産へ
相続した家や土地について、
「相続税がかかるかもしれない」
「相続税の納税資金を準備したい」
「相続した実家を売却したい」
「空き家になった土地をどうすればいい?」
「相続した土地がいくらで売れるか知りたい」
という方は、まず不動産の現在価値を確認しておくことをおすすめします。
ジェイルス不動産では、松本市・塩尻市・安曇野市など長野県の不動産について、
- 相続した家の査定
- 相続した土地の査定
- 空き家の売却
- 古家付き土地の売却
- 相続不動産の売却相談
- 土地・建物の売却方法のご提案
- 税理士・司法書士など専門家との連携
など、不動産に関するご相談を承っています。
相続税については税理士などの専門家への相談が必要ですが、**「相続した不動産がいくらくらいで売れるのか」**を早めに把握しておくことは、今後の相続対策を考えるうえでも役立ちます。
まとめ|相続税がかかるかは「財産の総額」と「基礎控除」がポイント
相続税がかかるかどうかを判断するときは、まず相続税の基礎控除を確認しましょう。
相続税の基礎控除
3,000万円 + 600万円 × 法定相続人の数
例えば法定相続人が3人なら、
3,000万円+600万円×3人=4,800万円
です。
相続税の対象となる財産について、債務や葬式費用、非課税財産、各種特例などを考慮したうえで、基礎控除を超える場合には相続税がかかる可能性があります。
特に不動産を相続した場合は、
「相続税評価額」
「実際の売却価格」
「売却した場合の税金」
をそれぞれ分けて考えることが重要です。
相続した実家や土地を売却して納税資金を準備する場合には、相続税の申告期限も考慮し、早めに専門家へ相談しましょう。
松本市・塩尻市・安曇野市など長野県で、相続した家・土地の売却をお考えなら、ジェイルス不動産へお気軽にご相談ください。